


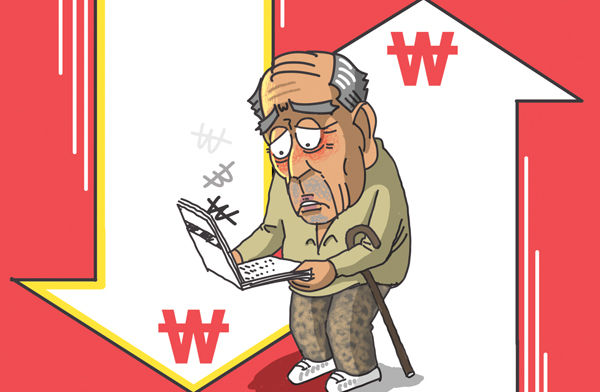
매달 25일이면 기초연금이 통장에 찍힌다. 어르신들은 금액을 확인하고는 잠시 멈칫한다. 왠지 손해를 본다는 씁쓸한 기분이 든다. 국민연금을 받는다는 이유로 기초연금이 깎여 나가기 때문이다.
통계 속 그래프는 가파르다. 지난해 감액 대상자는 84만 명을 넘어섰다. 2021년 38만9천 명과 비교하면 116.5%나 늘었다. 최근 5년간 깎인 금액은 2조8천293억원. 지난해 1인당 월평균 감액은 9만6천원이다. 누군가에게는 가벼운 외식 몇 번 하는 비용이겠지만, 빠듯한 살림을 꾸리는 노인에게는 소중한 생활비이자 당장 내야 할 공과금이다.
국민연금 연계 감액제도는 2014년에 도입됐다. 취지는 이해할 만하다. 기초연금은 노후 소득이 모자란 노년층을 돕는 복지제도이니, 국민연금을 많이 받는 이들은 그만큼 덜 받는 것이 형평에 맞는다는 논리다. 한정된 재원을 어디에 먼저 쓸 것인가를 따지면 아예 틀린 말이 아닐 테다. 그런데 논리가 실제로 닿는 현실의 사정은 다르다. 감액 대상 열 명 중 여덟 명, 67만8천명이 국민연금을 월 100만원 이하로 받는 소액 수급자다. 월 70만 원 이하의 취약계층 역시 39만명으로 절반에 육박한다. 형평을 맞추겠다고 만든 장치가 정작 넉넉한 이들이 아닌 간신히 버티는 사람들에게 강력하게 작동하고 있는 셈이다.
국민연금은 오래 기다려 얻은 제도다. 1973년 석유파동 여파로 시행이 무기한 연기되는 곡절 끝에 1988년 도입됐다. 1999년 4월 도시지역까지 확대되며 ‘전 국민 연금 시대’를 열었다. 국민들은 매달 박봉을 쪼개 꼬박꼬박 보험료를 부었다. 내 노후는 내가 챙긴다는 소박한 자부심이었다. 성실하게 납부하면 노년에 낭패는 면하리라는 믿음이 있었다.
하지만 국민연금 가입 기간이 길수록 기초연금은 줄어드는 구조다. 성실이 손해가 되는 모순이다. 복지의 본질은 예산을 기계적으로 깎아 맞추는 회계적 균형에 있지 않다. 정직하게 삶을 일궈온 성실함이 제도의 틈새에서 좌절하지 않도록 보듬는 것이 원칙이다. 냉정한 잣대 앞에서 국민들은 “스스로 준비하면 손해”라는 왜곡된 학습효과만을 얻게 된다. 정부의 복지정책 방향인 ‘더 필요한 분께 더 두텁게’가 수사에 그치지 않아야 한다. 다음 달 25일에도 어김없이 어르신들은 통장을 열어볼 것이다. 찍힌 숫자는 지난날 성실 납부에 대한 나라의 정직한 답장이어야 한다.
/강희 논설위원
경인일보 Copyright ⓒ kyeongin.com